Domain kooperationsplan.de kaufen?
Wir ziehen mit dem Projekt
kooperationsplan.de um.
Sind Sie am Kauf der Domain
kooperationsplan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kooperationsplan.de kaufen?
Wer gilt als Stiefkind?
Als Stiefkind gilt ein Kind, das nicht leiblich von einem Elternteil abstammt, aber durch die Ehe oder Partnerschaft des Elternteils mit einer anderen Person in die Familie aufgenommen wurde. Stiefkinder haben oft eine besondere Beziehung zu ihren Stiefeltern und Geschwistern, die von Respekt, Liebe und Vertrauen geprägt sein kann. Dennoch können Stiefkinder auch mit spezifischen Herausforderungen konfrontiert sein, wie zum Beispiel das Gefühl des "Außenseiters" in der Familie oder Schwierigkeiten in der Beziehung zu ihren leiblichen Eltern. Es ist wichtig, dass Stiefeltern und Stiefkinder offen miteinander kommunizieren und sich gegenseitig unterstützen, um eine gesunde und harmonische Beziehung aufzubauen. **
Ist ein Stiefkind unterhaltsberechtigt?
Ist ein Stiefkind unterhaltsberechtigt? Die Unterhaltsansprüche eines Stiefkindes hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Bestehen einer rechtlichen Beziehung zwischen dem Stiefelternteil und dem Kind. In einigen Fällen kann ein Stiefelternteil unterhaltspflichtig sein, wenn er eine rechtliche Verpflichtung gegenüber dem Stiefkind eingegangen ist. Es ist wichtig, die individuellen Umstände des Falls zu prüfen, um festzustellen, ob ein Stiefkind unterhaltsberechtigt ist. Es empfiehlt sich, rechtlichen Rat einzuholen, um Klarheit über die Unterhaltsansprüche des Stiefkindes zu erhalten. **


Ähnliche Suchbegriffe für Stiefkind
Top-Angebote
Produkte zum Begriff Stiefkind:
-
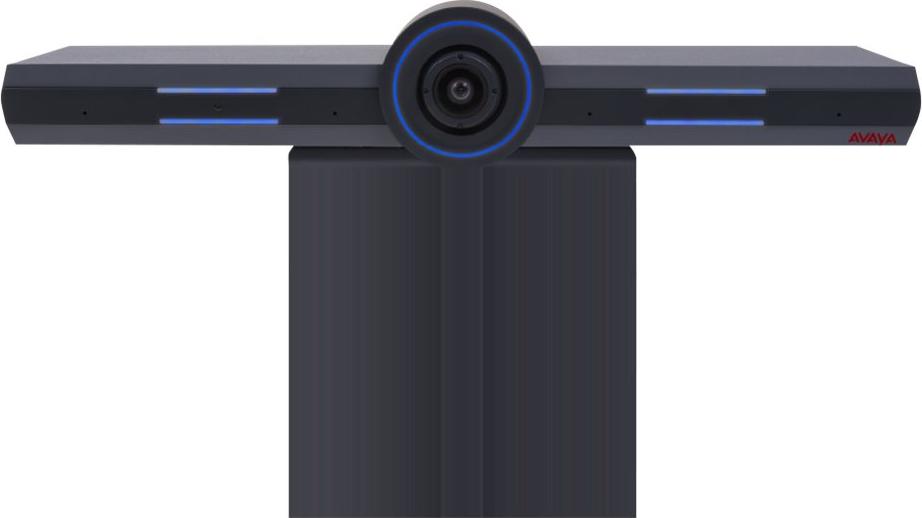
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)404,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde im Testament des Stiefelternteils ausdrücklich bedacht. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher ratsam, ein Testament zu verfassen, um sicherzustellen, dass das Stiefkind im Erbfall berücksichtigt wird. Es ist auch wichtig, sich über die gesetzlichen Regelungen und Möglichkeiten zur Erbfolge von Stiefkindern zu informieren. **
-
Was erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde testamentarisch festgelegt. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher wichtig, dass Stiefkinder und Stiefelternteile ihre Erbangelegenheiten klar regeln, um Streitigkeiten und Unsicherheiten zu vermeiden. Was erbt ein Stiefkind also hängt stark von den individuellen Umständen und den getroffenen rechtlichen Regelungen ab. **
-
Wann erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nur dann, wenn es vom verstorbenen Stiefelternteil testamentarisch bedacht wurde. Ohne ein entsprechendes Testament hat ein Stiefkind kein gesetzliches Erbrecht gegenüber dem Stiefelternteil. Die leiblichen Kinder des Verstorbenen haben in der Regel Vorrang vor Stiefkindern beim Erbe. Es ist daher ratsam, dass Stiefkinder und Stiefelternteile frühzeitig über die erbrechtliche Situation sprechen und gegebenenfalls ein Testament aufsetzen. Nur so kann sichergestellt werden, dass die Wünsche des Verstorbenen bezüglich der Erbfolge umgesetzt werden. **
-
Bin ich meinem Stiefkind unterhaltspflichtig?
Bin ich meinem Stiefkind unterhaltspflichtig? Die Unterhaltspflicht gegenüber einem Stiefkind besteht grundsätzlich nicht automatisch. Sie entsteht nur, wenn man rechtlich als Elternteil des Stiefkindes gilt, beispielsweise durch Adoption. In diesem Fall kann eine Unterhaltspflicht bestehen. Es ist ratsam, sich in solchen Fällen rechtlich beraten zu lassen, um die genauen Pflichten und Rechte zu klären. Letztendlich hängt die Unterhaltspflicht von der individuellen Situation und den gesetzlichen Bestimmungen ab. **

Was ist ein Stiefkind Steuererklärung?
Was ist ein Stiefkind Steuererklärung? Eine Stiefkind Steuererklärung bezieht sich auf die steuerliche Behandlung von Kindern, die nicht leibliche Kinder des Steuerzahlers sind, sondern durch Heirat oder Adoption in die Familie gekommen sind. In vielen Ländern können Stiefkinder steuerlich als eigene Abhängige geltend gemacht werden, was dem Steuerzahler bestimmte Steuervorteile verschafft. Es ist wichtig, die spezifischen steuerlichen Regelungen und Voraussetzungen für die Anerkennung eines Stiefkindes in der Steuererklärung zu beachten, um von den möglichen Steuervorteilen profitieren zu können. Eine genaue Prüfung der individuellen Situation und gegebenenfalls die Beratung durch einen Steuerexperten können dabei hilfreich sein. **
Wann ist es ein Stiefkind?
Ein Stiefkind ist ein Kind, das nicht leiblich von einem Elternteil stammt, aber durch die Heirat dieses Elternteils in die Familie aufgenommen wurde. Es kann auch ein Kind sein, das von einem früheren Partner stammt, mit dem der aktuelle Partner des Elternteils keine biologische Verbindung hat. Stiefkinder können in verschiedenen Konstellationen in eine Familie kommen, zum Beispiel durch Adoption oder Patchwork-Familien. Wichtig ist, dass Stiefkinder genauso viel Liebe und Unterstützung verdienen wie leibliche Kinder und dass die Beziehung zu ihnen respektvoll und einfühlsam gestaltet wird. **
Top-Angebote
Produkte zum Begriff Stiefkind:
-
Wer gilt als Stiefkind?
Als Stiefkind gilt ein Kind, das nicht leiblich von einem Elternteil abstammt, aber durch die Ehe oder Partnerschaft des Elternteils mit einer anderen Person in die Familie aufgenommen wurde. Stiefkinder haben oft eine besondere Beziehung zu ihren Stiefeltern und Geschwistern, die von Respekt, Liebe und Vertrauen geprägt sein kann. Dennoch können Stiefkinder auch mit spezifischen Herausforderungen konfrontiert sein, wie zum Beispiel das Gefühl des "Außenseiters" in der Familie oder Schwierigkeiten in der Beziehung zu ihren leiblichen Eltern. Es ist wichtig, dass Stiefeltern und Stiefkinder offen miteinander kommunizieren und sich gegenseitig unterstützen, um eine gesunde und harmonische Beziehung aufzubauen. **
-
Ist ein Stiefkind unterhaltsberechtigt?
Ist ein Stiefkind unterhaltsberechtigt? Die Unterhaltsansprüche eines Stiefkindes hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Bestehen einer rechtlichen Beziehung zwischen dem Stiefelternteil und dem Kind. In einigen Fällen kann ein Stiefelternteil unterhaltspflichtig sein, wenn er eine rechtliche Verpflichtung gegenüber dem Stiefkind eingegangen ist. Es ist wichtig, die individuellen Umstände des Falls zu prüfen, um festzustellen, ob ein Stiefkind unterhaltsberechtigt ist. Es empfiehlt sich, rechtlichen Rat einzuholen, um Klarheit über die Unterhaltsansprüche des Stiefkindes zu erhalten. **
-
Wie erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde im Testament des Stiefelternteils ausdrücklich bedacht. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher ratsam, ein Testament zu verfassen, um sicherzustellen, dass das Stiefkind im Erbfall berücksichtigt wird. Es ist auch wichtig, sich über die gesetzlichen Regelungen und Möglichkeiten zur Erbfolge von Stiefkindern zu informieren. **
-
Was erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde testamentarisch festgelegt. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher wichtig, dass Stiefkinder und Stiefelternteile ihre Erbangelegenheiten klar regeln, um Streitigkeiten und Unsicherheiten zu vermeiden. Was erbt ein Stiefkind also hängt stark von den individuellen Umständen und den getroffenen rechtlichen Regelungen ab. **
Ähnliche Suchbegriffe für Stiefkind
-
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)404,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bona, Tilman: Moderne ZusammenarbeitModerne Zusammenarbeit , vierhochzwei Erfolgsrezepte für den Teamalltag , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231115, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bona, Tilman~Schiebel, Chris, Seitenzahl/Blattzahl: 256, Keyword: Agilität; Change Management; Coaching; Erfolgsrezepte; Großkonzern; Moderne; PRojektmanagement; Start-up; Teamalltag; Teamarbeit; Teamentwicklung; Teamwork; Zusammenarbeit; vierhochzwei, Fachschema: Business / Management~Management~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 11, Gewicht: 551, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648175552 9783648175569, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297918439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sexualität und Partnerschaft der DeutschenSexualität und Partnerschaft der Deutschen , Die Studie PARTNER 5 erforscht verschiedene Bereiche des Lebens, vor allem aber Partnerschaft und Sexualität. Hierbei geht es sowohl um die schönen Erlebnisse als auch um Grenzverletzungen und Gewalterfahrungen. Die Ergebnisse liefern eine konkrete und facettenreiche empirische Analyse aktueller Verhältnisse und dokumentieren den sexualkulturellen Liberalisierungsprozess in Deutschland. Die Autor*innen geben die Ergebnisse der Studie wieder, die wesentliche Prozesse des sexualkulturellen Wandels herausstellen, wie die Geschlechterangleichung in sexuellen und partnerlichen Einstellungen und Verhaltensweisen, die Durchsetzung der Verhandlungsmoral, die Diversifizierung geschlechtlicher Identitäten, Orientierungen und Praktiken, die Sensibilisierung gegenüber sexualisierter Gewalt und die Medialisierung sexueller Umgangsformen. Mit Beiträgen von Gustav-Wilhelm Bathke, Eva Kubitza, Gunter Schmidt, Kurt Starke, Maria Urban, Heinz-Jürgen Voß, Cornelia Weller und Konrad Weller , Kraftstoffhähne > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 202310, Produktform: Kartoniert, Titel der Reihe: Angewandte Sexualwissenschaft##, Redaktion: Weller, Konrad~Voß, Heinz-Jürgen, Seitenzahl/Blattzahl: 362, Keyword: Empirische Sexualforschung; JugendErwachsenenSexualkultureller Wandel; Studie; PARTNER-5; Metoo; Grenzverletzung; Gewalterfahrung; Sexualität; Verhandlungsmoral; Diversifizierung, Fachschema: Gesellschaft / Familie, Frau, Sexualität~Sex~Sexualität~Gender Studies~Geschlechterforschung~Soziologie / Familie, Jugend, Alter, Fachkategorie: Gender Studies: Gruppen~Soziologie: Familie und Beziehungen~Sexualität, Region: Deutschland, Warengruppe: TB/Soziologie, Fachkategorie: Sexualität, Partnerschaft und Gesellschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 204, Breite: 145, Höhe: 27, Gewicht: 524, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783837979756 9783837979763, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nur dann, wenn es vom verstorbenen Stiefelternteil testamentarisch bedacht wurde. Ohne ein entsprechendes Testament hat ein Stiefkind kein gesetzliches Erbrecht gegenüber dem Stiefelternteil. Die leiblichen Kinder des Verstorbenen haben in der Regel Vorrang vor Stiefkindern beim Erbe. Es ist daher ratsam, dass Stiefkinder und Stiefelternteile frühzeitig über die erbrechtliche Situation sprechen und gegebenenfalls ein Testament aufsetzen. Nur so kann sichergestellt werden, dass die Wünsche des Verstorbenen bezüglich der Erbfolge umgesetzt werden. **
-
Bin ich meinem Stiefkind unterhaltspflichtig?
Bin ich meinem Stiefkind unterhaltspflichtig? Die Unterhaltspflicht gegenüber einem Stiefkind besteht grundsätzlich nicht automatisch. Sie entsteht nur, wenn man rechtlich als Elternteil des Stiefkindes gilt, beispielsweise durch Adoption. In diesem Fall kann eine Unterhaltspflicht bestehen. Es ist ratsam, sich in solchen Fällen rechtlich beraten zu lassen, um die genauen Pflichten und Rechte zu klären. Letztendlich hängt die Unterhaltspflicht von der individuellen Situation und den gesetzlichen Bestimmungen ab. **
-
Was ist ein Stiefkind Steuererklärung?
Was ist ein Stiefkind Steuererklärung? Eine Stiefkind Steuererklärung bezieht sich auf die steuerliche Behandlung von Kindern, die nicht leibliche Kinder des Steuerzahlers sind, sondern durch Heirat oder Adoption in die Familie gekommen sind. In vielen Ländern können Stiefkinder steuerlich als eigene Abhängige geltend gemacht werden, was dem Steuerzahler bestimmte Steuervorteile verschafft. Es ist wichtig, die spezifischen steuerlichen Regelungen und Voraussetzungen für die Anerkennung eines Stiefkindes in der Steuererklärung zu beachten, um von den möglichen Steuervorteilen profitieren zu können. Eine genaue Prüfung der individuellen Situation und gegebenenfalls die Beratung durch einen Steuerexperten können dabei hilfreich sein. **
-
Wann ist es ein Stiefkind?
Ein Stiefkind ist ein Kind, das nicht leiblich von einem Elternteil stammt, aber durch die Heirat dieses Elternteils in die Familie aufgenommen wurde. Es kann auch ein Kind sein, das von einem früheren Partner stammt, mit dem der aktuelle Partner des Elternteils keine biologische Verbindung hat. Stiefkinder können in verschiedenen Konstellationen in eine Familie kommen, zum Beispiel durch Adoption oder Patchwork-Familien. Wichtig ist, dass Stiefkinder genauso viel Liebe und Unterstützung verdienen wie leibliche Kinder und dass die Beziehung zu ihnen respektvoll und einfühlsam gestaltet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.